A CEF (Caixa Econômica Federal) contratou R$ 72,5 bilhões em financiamentos imobiliários no terceiro trimestre de 2026, crescimento de 7,6% em relação ao mesmo período do ano passado, segundo o balanço do período divulgado pela instituição. O resultado foi registrado apesar da greve de 20 dias dos funcionários do banco, que ocorreu durante o período. Apesar da expansão, a Caixa não descarta elevar os juros do crédito imobiliário, em meio à pressão sobre as margens dos financiamentos, segundo afirmou um executivo do banco.
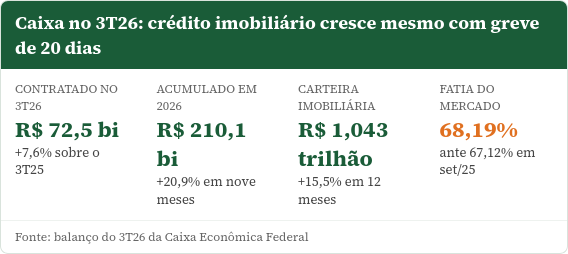
No acumulado dos nove primeiros meses do ano, as contratações habitacionais somaram R$ 210,1 bilhões, aumento de 20,9% na comparação com igual intervalo de 2025. A Caixa detém 68,2% do mercado de financiamento imobiliário no país, segundo o balanço.
FGTS responde pela maior parte das contratações
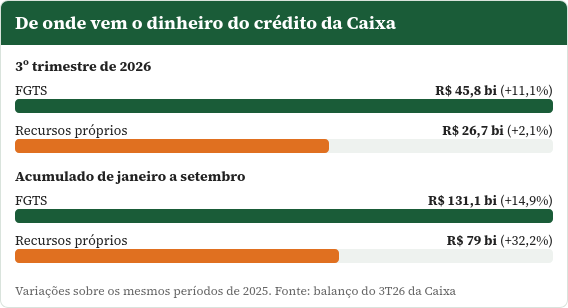
Do total contratado entre julho e setembro, R$ 45,8 bilhões tiveram origem em recursos do FGTS, crescimento de 11,1% em relação ao terceiro trimestre de 2025. As operações com recursos próprios somaram R$ 26,7 bilhões, alta de 2,1% na mesma comparação.
No acumulado de janeiro a setembro, os financiamentos com recursos do FGTS alcançaram R$ 131,1 bilhões, avanço de 14,9% em relação aos nove primeiros meses de 2025. Já as operações com recursos próprios da instituição totalizaram R$ 79 bilhões, crescimento de 32,2%.
A diferença entre as duas fontes também aparece na evolução trimestral. Na comparação com o segundo trimestre de 2026, as contratações com recursos do FGTS recuaram 1,8%, enquanto as operações com recursos próprios da Caixa avançaram 0,1%. Considerando as duas modalidades, o volume contratado no terceiro trimestre ficou 1,1% abaixo do registrado entre abril e junho, quando alcançou R$ 73,3 bilhões.
A composição das fontes de captação também influencia a capacidade do banco de oferecer crédito imobiliário. Em teleconferência para comentar os resultados do banco, realizada nesta sexta-feira (13), Marcos Brasiliano Rosa, vice-presidente de finanças e controladoria da Caixa, o crescimento da poupança e dos depósitos à vista, considerados fontes de recursos mais baratas, permite à instituição trabalhar com taxas menores nos financiamentos.
“Mas cresce poupança, cresce depósito à vista, que são as linhas mais baratas, permitindo que a Caixa tenha uma composição de funding que permite a gente trabalhar melhor as nossas taxas ativas para os nossos clientes”
Marcos Brasiliano Rosa, vice-presidente de finanças e controladoria da Caixa
Em relação aos recursos destinados à habitação social, Rosa disse que a instituição mantém o compromisso de executar integralmente os valores disponibilizados pelo FGTS. “E aquilo que eu digo, se o recurso vem pra Caixa nessa linha de habitação social, o que vem a Caixa executa, aqui a gente nem discute. Chegou, a gente vai executar. O que vier é 100% de execução”, disse.
Carteira imobiliária supera R$ 1 trilhão
O saldo da carteira de crédito imobiliário da Caixa chegou a R$ 1,043 trilhão em setembro, crescimento de 15,5% em 12 meses e de 3,8% em relação a junho. O segmento representa 70,4% da carteira de crédito expandida do banco.
Desse total, R$ 646,4 bilhões correspondem a financiamentos com recursos do FGTS, alta de 18,7% em um ano. Outros R$ 397,1 bilhões são operações com recursos próprios da instituição, que cresceram 10,8% no mesmo intervalo.
A participação da Caixa no mercado de financiamento imobiliário chegou a 68,19% em setembro, ante 67,12% no mesmo mês de 2025. O avanço foi de 1,07 ponto percentual em 12 meses.
Segundo o banco, a originação de crédito habitacional também teve impacto sobre o mercado de trabalho. No acumulado de janeiro a setembro, as operações imobiliárias contribuíram para a criação de mais de 1,6 milhão de empregos diretos e indiretos, segundo o relatório da administração.
No mesmo período, a instituição realizou 799,5 mil contratos habitacionais, beneficiando mais de 2,4 milhões de pessoas com acesso à moradia.
Inadimplência sobe para 1,7%
Apesar da expansão das operações, a inadimplência da carteira imobiliária apresentou aumento. O indicador, que considera atrasos superiores a 90 dias, encerrou setembro em 1,70%, ante 1,45% em junho e 1,30% em setembro de 2025.
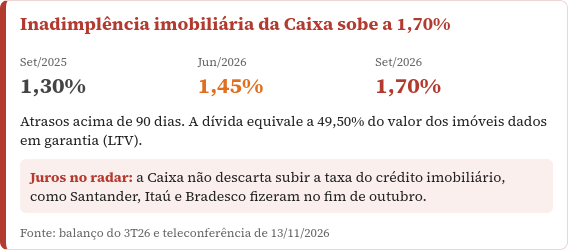
A carteira habitacional contava com R$ 2,108 trilhões em garantias imobiliárias, segundo a CEF. O banco informou que o indicador Loan to Value (LTV), que compara o valor da dívida com o valor dos imóveis dados em garantia, ficou em 49,50%. Na prática, isso significa que o saldo devedor corresponde, em média, a aproximadamente metade do valor dos imóveis utilizados como garantia.
A instituição também informou que o saldo da carteira imobiliária classificado no Estágio 1, categoria de menor risco de crédito, era de R$ 982 bilhões em setembro, com provisão acumulada de R$ 2,1 bilhões.
Ao comentar o resultado, Rosa atribuiu a alta, em parte, a um trimestre atípico nos processos de recuperação de crédito e renegociação de dívidas. O executivo também mencionou o contexto econômico do país e a negociação coletiva realizada no período.
“A carteira habitacional teve um crescimento saindo de 1,30% para 1,70%. Aqui tem a ver com o trimestre um pouco atípico na recuperação e nas renegociações, até por conta de todo o contexto de país e na própria negociação coletiva que nós tivemos”
Marcos Brasiliano Rosa, vice-presidente de finanças e controladoria da Caixa
Elevação da taxa de juros não está descartada
Rosa não descartou que a instituição possa vir a elevar a taxa de juros imobiliários, tal como fizeram Santander, Itaú e Bradesco em outubro.
Segundo reportagem da Folha de S.Paulo, ele afirmou não ter nenhum tipo de preocupação para negociar com o controlador uma eventual revisão das taxas. A vice-presidente de habitação do banco, Inês Magalhães, afirmou que a questão de reajuste da taxa de juros está em estudo, segundo o Infomoney.
A pressão sobre as margens dos financiamentos também ajuda a explicar a possibilidade de reajuste. Durante a teleconferência, Rosa lembrou que a Caixa concedeu crédito imobiliário durante o período em que a Selic estava em níveis baixos, especialmente em 2021, quando chegou perto de 2% ao ano.
Como os contratos habitacionais têm prazo longo, a elevação rápida da taxa básica e sua permanência em patamar elevado pressionaram a rentabilidade dessas operações.
“Quando a Selic sobe e subiu muito rápido e se manteve nesse patamar, a margem nessas carteiras que foi produzida nesse período, elas ficam comprimidas, elas ficam pressionadas”
Marcos Brasiliano Rosa, vice-presidente de finanças e controladoria da Caixa
Segundo o executivo, o efeito tende a diminuir gradualmente, à medida que os contratos antigos são amortizados e substituídos por novos financiamentos, concedidos com taxas atualizadas.
O executivo disse, entretanto, que essa decisão, se vier a ser tomada, impactará grande parte do mercado, já que a Caixa detém quase 70% de participação do financiamento do crédito imobiliário no país. Ainda segundo Rosa, cada passo tem que ser muito bem pensado, uma vez que impacta o sistema como um todo.